Como vimos no último texto, o resultado financeiro foi o grande motor que garantiu a sobrevivência das operadoras de saúde no primeiro semestre, injetando R$ 15,4 bilhões no balanço do setor. No entanto, uma radiografia profunda da alocação desses recursos levanta questionamentos sobre a eficiência técnica dessa gestão. Com um montante histórico de R$ 142,38 bilhões em aplicações financeiras no encerramento do segundo trimestre de 2026, o setor adotou uma postura de forte aversão à renda variável, apostando quase todas as suas fichas na renda fixa.
A grande distorção financeira revelada pelos dados da ANS é que, ao concentrar a maior parte de suas reservas no risco corporativo, a maioria das operadoras não está sendo remunerada adequadamente por esse risco, amargando uma performance inferior à do ativo soberano livre de risco do país.
Composição de R$ 142 bilhões: Conservadorismo extremo em renda fixa
O volume de aplicações financeiras do segmento médico-hospitalar saltou de patamares próximos a R$ 53 bilhões no início de 2018 para R$ 142,38 bilhões no 2T26. Do ponto de vista regulatório, essa reserva está dividida de forma quase simétrica: 50,55% estão travados em Aplicações Garantidoras para solvência perante a ANS, enquanto 49,45% são de livre alocação (Aplicações Livres).
Quando analisada a classe de ativos, a carteira geral atesta o perfil ultraconservador das diretorias financeiras. A exposição ao mercado de ações e fundos de risco direcional é praticamente inexistente, somando apenas 1,03% (R$ 1,46 bilhão) em Renda Variável.
A concentração é quase absoluta na renda fixa, com uma forte preferência por títulos emitidos por bancos e empresas corporativas. Dos R$ 142 bilhões aplicados, 61,59% (R$ 87,69 bilhões) estão alocados em Títulos de Renda Fixa Privados. Os Títulos de Renda Fixa Públicos representam 36,25% (R$ 51,62 bilhões), sendo o restante marginalmente distribuído em outros ativos.
| Classe de Ativos | Volume Alocado (R$) | Participação (%) |
| Títulos de Renda Fixa Privados | R$ 87,69 bilhões | 61,59% |
| Títulos de Renda Fixa Públicos | R$ 51,62 bilhões | 36,25% |
| Renda Variável e Outros Títulos | R$ 3,06 bilhões | 2,16% |
Fonte: Agência Nacional de Saúde Suplementar (ANS) – 2T26.
A ineficiência do crédito privado nas Cooperativas Médicas
Ao analisar o detalhamento por modalidade, o cenário de ineficiência na gestão do risco corporativo fica evidente no segmento das Cooperativas Médicas. A modalidade acumulou R$ 28,77 bilhões em aplicações financeiras no 2T26, possuindo flexibilidade considerável com 58,24% de seus recursos em aplicações livres.
Nesse montante, a estratégia adotada concentra 87,36% do capital (R$ 25,13 bilhões) em Títulos Privados. A proteção nos Títulos Públicos responde por apenas 9,50% do total. Contudo, essa alta exposição de 87% a crédito corporativo gerou uma receita financeira de R$ 1,89 bilhão no semestre.
Ao projetar essa receita contra a base investida, a rentabilidade semestral estimada fica em 6,58%. Frente ao CDI acumulado de 6,84% no período, o portfólio das Cooperativas Médicas rendeu cerca de 96% do CDI. A matemática comprova que assumir risco de crédito de bancos e empresas não se traduziu no prêmio (spread) exigido pelo mercado.
O paradoxo do CDI: Seguradoras lucram mais correndo menos risco
O contraste na gestão de risco torna-se ainda mais agressivo quando comparado à Medicina de Grupo e às Seguradoras Especializadas em Saúde. Juntas, essas duas modalidades somam R$ 80,49 bilhões, mas trilham caminhos diametralmente opostos em relação ao risco.
As Medicinas de Grupo, com um caixa de R$ 27,59 bilhões, adotaram a mesma tese das cooperativas: concentraram 87,97% da carteira em Títulos Privados. O resultado foi uma ineficiência ainda mais aguda, com receita de R$ 1,76 bilhão e rendimento correspondente a meros 93% do CDI.
Na ponta oposta, as Seguradoras, com pesadas travas regulatórias (69,44% dos seus R$ 52,90 bilhões presos como garantias), blindaram a tesouraria ancorando 56,14% (R$ 29,70 bilhões) do capital em Títulos Públicos soberanos. Ao correrem significativamente menor risco corporativo, geraram R$ 3,59 bilhões em receitas de capital, entregando uma performance de 99% do CDI.
| Modalidade da Operadora | Exposição em Títulos Privados | Exposição em Títulos Públicos | Rentabilidade (Média) |
| Medicinas de Grupo | 87,97% | 10,56% | 93% do CDI |
| Cooperativas Médicas | 87,36% | 9,50% | 96% do CDI |
| Seguradoras de Saúde | 42,38% | 56,14% | 99% do CDI |
Fonte: Painel Econômico-Financeiro ANS / XVI Capital.
Liquidez de curto prazo e estrutura de ativos garantidores
Embora a rentabilidade revele ineficiências em sua taxa de retorno frente ao CDI, a alocação do setor é bem-sucedida em manter o fluxo de caixa protegido no curto prazo. O indicador de Liquidez Corrente encerrou o 2T26 com média de 1,74, demonstrando folga no capital circulante para honrar faturas hospitalares e obrigações imediatas.
Na estrutura dos Ativos Garantidores mantidos para cumprimento das exigências regulatórias da ANS, as instituições consolidaram sua imobilização prioritariamente em Fundos Dedicados de Convênios, que somam R$ 41,6 bilhões no setor, seguidos por Títulos Privados no Balcão da B3 (R$ 26,4 bilhões) e Títulos Públicos Selic (R$ 16,8 bilhões).
As carteiras atuais estão preparadas para a curva de juros de 2027?
Os dados oficiais do 2T26 deixam uma lição amarga para os conselhos de administração das operadoras de saúde: não existe espaço para ineficiência na gestão do caixa, e capturar rentabilidades abaixo do CDI mantendo o capital amarrado em crédito corporativo de instituições financeiras é um desperdício direto de valor institucional.
Se o resultado atual salvou a margem assistencial devido à manutenção momentânea das taxas Selic em dois dígitos, a grande incógnita recai sobre a resiliência dessas alocações passivas frente aos próximos ciclos monetários. O que rendeu 96% do CDI no 2T26 continuará rentabilizando o suficiente na nova curva de juros prevista para 2027?
A transição para uma gestão técnica de portfólio, blindada contra conflitos de distribuição de fundos bancários, torna-se uma imposição regulatória e de sobrevivência para as companhias no próximo ano.
Como preparar a sua tesouraria para 2027
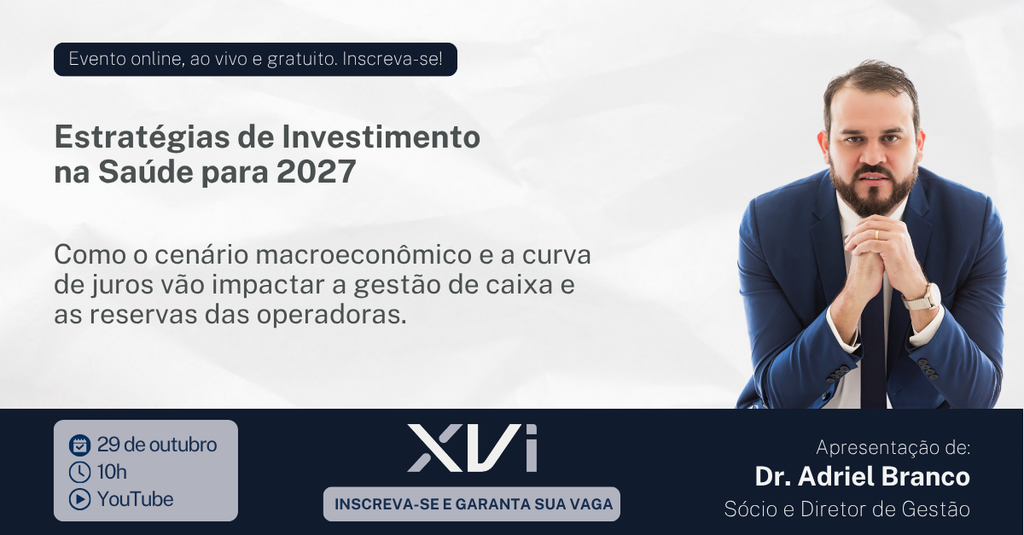
Compreender a dinâmica dos juros e estruturar a governança de tesouraria é indispensável para evitar que a compressão das margens assistenciais comprometa a solidez da sua operadora. Para apoiar diretores, CFOs e gestores no desenho dessa estratégia, a XVI Finance realiza o evento Estratégias de Investimento na Saúde para 2027.
O encontro será conduzido pelo Dr. Adriel Branco, Sócio e Diretor de Gestão da XVI. Nele, será discutido como as projeções macroeconômicas e a curva de juros para 2027 redefinem o planejamento financeiro do setor de Saúde. O evento ao vivo para inscritos acontecerá no dia 29 de outubro (quinta-feira), às 10h (horário de Brasília), no YouTube. Inscreva-se clicando aqui.